
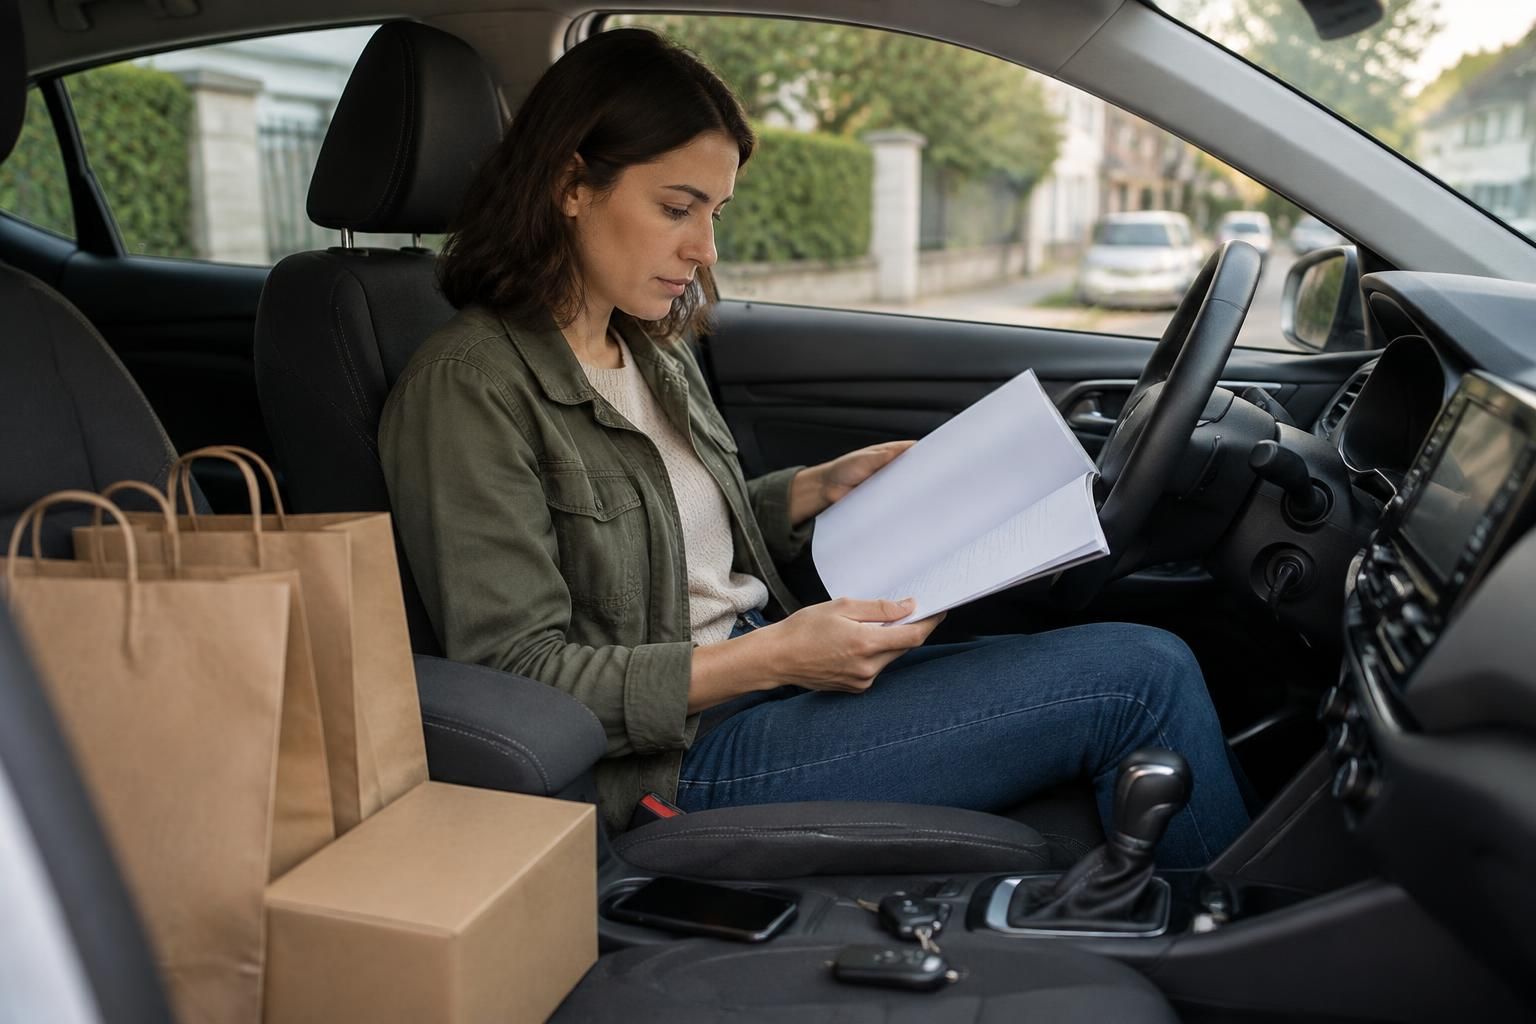
Livrer quelques repas le week-end, déposer les commandes d’un commerce voisin ou transporter ponctuellement des colis avec sa voiture personnelle peut modifier les conditions de couverture, même lorsque l’activité reste marginale. La fréquence des courses ne suffit pas à déterminer si elles sont assurées : leur caractère rémunéré, la nature des biens transportés et l’usage déclaré à la souscription comptent également. Avant d’accepter une première mission, il faut donc distinguer la protection des autres usagers, celle du conducteur, les dommages au véhicule et la couverture des marchandises. Prenons le cas de Camille, salariée en semaine, qui envisage quelques tournées pour une boutique locale : son contrat habituel doit être examiné à la lumière de cette nouvelle activité, sans supposer qu’une formule tous risques ou l’assurance d’une plateforme règle automatiquement la question.
Livraison occasionnelle : quel usage du véhicule faut-il déclarer ?
Usage privé, trajet domicile-travail et livraison rémunérée : des catégories différentes
Un contrat automobile repose notamment sur l’utilisation annoncée lors de la souscription. Les déplacements privés, les trajets entre le domicile et le lieu de travail et les déplacements professionnels peuvent relever de catégories distinctes, dont les définitions varient selon les compagnies.
La mention « déplacements professionnels autorisés » mérite elle-même une lecture attentive. Elle peut couvrir les visites chez des clients sans inclure une activité de livraison pour le compte d’autrui, particulièrement lorsque celle-ci implique une rémunération ou des tournées répétées.
Camille dispose, par exemple, d’une formule autorisant ses déplacements personnels et ses trajets vers son bureau. Transporter chaque samedi les commandes d’une épicerie contre paiement constitue une utilisation différente, même si elle parcourt seulement quelques kilomètres.
Une livraison occasionnelle n’est donc pas automatiquement assimilée à un déplacement privé. Aucun nombre universel de courses ne permet de garantir cette assimilation : il faut consulter la définition des usages figurant dans les documents contractuels.
Décrire précisément l’usage professionnel du véhicule
Pour obtenir une réponse exploitable, Camille doit décrire son projet plutôt que demander simplement si elle peut « rendre quelques services ». L’assureur a besoin de comprendre qui organise les trajets, qui rémunère la prestation et quels objets seront embarqués.
Le transport de ses propres produits, la livraison des commandes d’un commerçant et l’acheminement de colis via une application ne présentent pas nécessairement le même profil. Les arrêts fréquents, les horaires nocturnes ou le stationnement dans des zones chargées peuvent aussi modifier l’appréciation du risque.
- Nature de l’activité : livraison rémunérée, entraide gratuite, activité salariée ou indépendante.
- Marchandises concernées : repas préparés, courses alimentaires, fleurs, vêtements ou colis.
- Organisation prévue : fréquence, plages horaires, secteur géographique et distance approximative des tournées.
- Personnes au volant : conducteur habituel, proche venant aider ou salarié autorisé.
- Évolution du kilométrage : estimation annuelle incluant les déplacements nécessaires à cette activité.
Ces renseignements permettent d’examiner un véritable usage professionnel du véhicule, et non une situation abstraite. Ils évitent également qu’une autorisation limitée aux déplacements commerciaux soit interprétée comme une permission générale de transporter des commandes.
Obtenir une autorisation écrite avant la première tournée
La déclaration à l’assureur doit intervenir avant de commencer lorsque le projet est déjà connu. Si l’activité apparaît pendant la vie du contrat et constitue une circonstance nouvelle aggravant ou créant un risque, le Code des assurances prévoit une déclaration dans les quinze jours suivant sa connaissance, selon les formes légales applicables.
En pratique, mieux vaut ne pas attendre ce délai pour demander une confirmation. Un échange téléphonique peut préparer la démarche, mais il faut obtenir un écrit précisant l’acceptation, les éventuelles restrictions et la date de prise d’effet.
L’organisme peut maintenir les conditions existantes, proposer un avenant, appliquer une tarification différente ou refuser cette utilisation. Une extension de garantie n’est donc ni systématiquement nécessaire ni automatiquement disponible.
Camille conserve sa demande détaillée et la réponse reçue avec ses documents d’assurance. Si elle passe ensuite de deux tournées mensuelles à plusieurs soirées par semaine, elle sollicite une nouvelle validation : l’autorisation doit correspondre à l’activité réellement exercée, pas seulement à son projet initial.
Quelles garanties d’assurance auto couvrent réellement les livraisons ?
La responsabilité civile protège les tiers, pas tous les intérêts du livreur
La garantie responsabilité civile automobile constitue le socle obligatoire : elle couvre les dommages causés aux autres personnes dans les conditions prévues par la loi. Elle ne doit pas être confondue avec une protection complète du conducteur responsable ou de son propre véhicule.
Si Camille heurte une voiture en sortant d’un parking, les préjudices du tiers relèvent de cette responsabilité. En revanche, la réparation de son pare-chocs dépend des garanties souscrites, de leurs franchises et de l’acceptation de l’activité exercée au moment de l’accident.
Les passagers victimes bénéficient également de la protection attachée au régime applicable aux accidents de la circulation. Il serait donc inexact de présenter leur indemnisation corporelle comme une simple option à ajouter à une formule au tiers.
L’indemnisation des victimes et la protection financière de l’assuré sont deux questions distinctes. Une irrégularité contractuelle peut, selon les circonstances et les règles applicables, exposer ce dernier à un recours sans nécessairement priver les victimes de leur indemnisation.
Vérifier les dommages au véhicule et la protection corporelle du conducteur
La formule tous risques ne signifie pas « tous les usages, sans condition ». Les garanties dommages tous accidents, vol, incendie et bris de glace restent soumises aux limites et aux circonstances définies dans la police.
Camille doit ainsi vérifier que ces protections demeurent acquises pendant les tournées autorisées. Une réponse portant uniquement sur la circulation professionnelle ne précise pas forcément le sort des dégâts subis par sa propre automobile.
La protection corporelle du conducteur mérite un examen séparé. Elle peut intervenir lorsque celui-ci se blesse dans un accident dont il est responsable ou sans tiers identifié, avec des plafonds, des seuils d’intervention et des postes de préjudice variables.
Une immobilisation prolongée peut également interrompre son activité principale. Il convient donc de distinguer l’indemnisation corporelle, les éventuelles pertes de revenus couvertes et les prestations relevant d’un autre contrat de prévoyance.
Transport de marchandises : les commandes sont-elles assurées ?
Le transport de marchandises soulève une difficulté supplémentaire : assurer la voiture ne revient pas à assurer les biens confiés. Une garantie « effets personnels » peut exclure les objets professionnels, les denrées ou les marchandises appartenant à des clients.
Supposons qu’un freinage endommage plusieurs compositions florales transportées par Camille, sans collision. La couverture automobile peut ne rien prévoir pour ces biens, alors même que les déplacements de livraison ont été acceptés.
Il faut examiner une éventuelle assurance des marchandises transportées et la responsabilité susceptible d’être engagée envers le donneur d’ordre. Selon le statut et l’activité, une responsabilité civile professionnelle peut aussi être utile, mais elle ne remplace pas automatiquement les autres protections.
| Situation à examiner | Protection à vérifier | Point de vigilance |
|---|---|---|
| Collision causant des dommages à un tiers | Responsabilité civile automobile | Usage déclaré et conséquences contractuelles d’une déclaration inexacte |
| Dégâts sur la voiture du livreur | Dommages tous accidents ou garantie adaptée | Activité autorisée, exclusions et franchise |
| Blessure du conducteur responsable | Protection corporelle du conducteur | Plafond, seuil d’intervention et préjudices indemnisables |
| Commandes abîmées ou dérobées | Marchandises transportées ou responsabilité adaptée | Biens confiés, valeur maximale et conditions de surveillance |
Ce découpage aide à repérer les vides entre plusieurs contrats. Une livraison correctement assurée exige de vérifier séparément les personnes, l’automobile et les biens transportés.
Quelles exclusions peuvent entraîner un refus de prise en charge ?
Repérer les clauses visant la livraison et le transport pour compte d’autrui
Les conditions du contrat d’assurance doivent être lues ensemble : dispositions générales, conditions particulières et avenants. Une autorisation inscrite dans un document peut être encadrée par une définition ou une restriction située ailleurs.
Les expressions à rechercher comprennent notamment « livraison », « courses rémunérées », « transport pour compte d’autrui », « messagerie » et « usage professionnel ». Le vocabulaire n’est pas uniforme, ce qui justifie de demander une réponse portant sur une situation concrète.
Une exclusion de garantie doit respecter les exigences légales applicables, notamment être formelle et limitée. Son intitulé ne suffit pas : il faut comprendre précisément les faits qui déclenchent son application et les garanties qu’elle concerne.
Camille peut, par exemple, disposer d’une autorisation pour livrer les produits de sa propre boutique, sans être couverte dans les mêmes conditions pour transporter les commandes de commerces tiers. Le bénéficiaire de la prestation compte parfois autant que son caractère occasionnel.
Ne pas confondre omission, fausse déclaration et exclusion
Une activité non signalée ne produit pas une conséquence unique et automatique. Il faut distinguer l’application d’une clause excluant un usage, une déclaration inexacte sans mauvaise foi et une fausse déclaration intentionnelle.
Lorsque la mauvaise foi est établie, une fausse déclaration intentionnelle peut conduire à la nullité du contrat dans les conditions légales. En l’absence de mauvaise foi, une inexactitude découverte après un sinistre peut notamment entraîner une réduction proportionnelle de l’indemnité, suivant les règles applicables.
Le risque de non-indemnisation ne se résume donc pas à une formule alarmiste. Il dépend du fondement invoqué, des preuves, de la garantie concernée et des protections spécifiques dont bénéficient les victimes d’accidents automobiles.
Pour Camille, conserver une réponse écrite détaillée présente un intérêt évident. Si l’organisme a accepté la livraison de repas dans un périmètre défini, cet écrit permet de comparer les circonstances réelles à l’autorisation donnée plutôt que de débattre d’un souvenir téléphonique.
Examiner les circonstances pratiques des tournées
Les contraintes de livraison peuvent créer des situations sensibles : arrêts fréquents, véhicule momentanément sans surveillance, clés laissées dans l’habitacle ou colis visibles. Les conditions d’une garantie vol doivent donc être rapprochées de l’organisation quotidienne des courses.
Si Camille laisse tourner le moteur pendant une remise de commande, l’analyse contractuelle pourra différer de celle d’un véhicule fermé, clés emportées. Il faut vérifier les exigences de fermeture, de protection et de surveillance sans supposer que toutes les compagnies appliquent la même règle.
Le chargement mérite aussi de l’attention. Des colis mal arrimés peuvent gêner la visibilité, se déplacer au freinage ou compromettre la maîtrise de la voiture ; le respect des règles de circulation et des limites techniques demeure indispensable.
Enfin, un contrôle technique expiré n’entraîne pas, à lui seul et dans toutes les situations, un refus automatique d’indemnisation. Il convient d’examiner les obligations légales, la clause invoquée et son application au dommage, plutôt que de généraliser une sanction.
Le même raisonnement vaut pour les restrictions territoriales ou les conducteurs autorisés. La bonne question est toujours : quelle clause s’applique à cette tournée, à ce conducteur et à cet événement précis ?
Prime, franchise automobile et plafonds : quel budget prévoir ?
Comparer le coût complet plutôt que la seule cotisation
L’acceptation des livraisons peut être gratuite, soumise à une majoration ou nécessiter une formule différente. Il n’existe pas de tarif universel : la distance parcourue, la zone de circulation, les horaires et les caractéristiques du véhicule influencent l’évaluation.
Comparer deux propositions exige donc de retenir des hypothèses identiques. Un devis autorisant quelques courses locales ne se compare pas directement à une offre couvrant une activité quotidienne sur un large secteur.
Camille doit demander le montant annuel total, les frais éventuels de modification et les conséquences d’une hausse du kilométrage. Les plafonds annuels prévus dans les formules « petit rouleur » peuvent devenir inadaptés dès que les tournées se multiplient.
Une cotisation plus basse n’est intéressante que si elle correspond au même besoin de protection. À défaut, l’économie affichée peut masquer une franchise supérieure, une assistance réduite ou l’absence de couverture des biens confiés.
Calculer le reste à charge après un accident
La franchise automobile est la part du dommage qui reste à supporter selon les modalités contractuelles. Elle peut être fixe, proportionnelle ou assortie d’un minimum et d’un maximum ; certaines garanties obéissent aussi à des règles particulières.
Prenons deux propositions purement illustratives, sans valeur de tarif de marché. La première demande 600 euros par an avec 700 euros de franchise dommages ; la seconde coûte 780 euros, avec une retenue de 250 euros pour cette même garantie.
Pour un dommage couvert de 2 000 euros et une franchise fixe, Camille supporterait respectivement 700 ou 250 euros de réparation. Sur une année comportant uniquement ce sinistre, cotisation comprise, la dépense atteindrait donc 1 300 ou 1 030 euros, hors autres frais.
Sans accident, la première option coûterait moins cher. Ce calcul ne désigne pas un contrat gagnant dans tous les cas : il montre pourquoi il faut rapprocher l’écart de prime de la somme que l’on peut réellement avancer après un incident.
Vérifier les plafonds et l’indemnisation d’un véhicule financé
Les limites d’indemnisation ne concernent pas uniquement la voiture. Elles peuvent s’appliquer aux accessoires professionnels, aux marchandises, aux frais de remorquage ou à la protection corporelle, parfois par événement et parfois sur une période donnée.
Si Camille transporte exceptionnellement une commande plus coûteuse que les autres, elle doit vérifier la valeur maximale acceptée. Une couverture adaptée à des paniers alimentaires ordinaires peut laisser un reste à charge important pour plusieurs appareils électroniques.
Avec une voiture en LOA ou en LLD, il faut également lire le contrat de location. Celui-ci peut imposer une autorisation pour l’utilisation professionnelle ou limiter certains usages, indépendamment de l’accord de la compagnie d’assurance.
Après un vol ou une destruction, l’indemnité automobile peut ne pas suffire à solder les sommes dues au bailleur. Une garantie perte financière peut réduire cet écart selon ses conditions, sans couvrir nécessairement l’intégralité des frais, pénalités ou sommes versées au départ.
Enfin, le bonus-malus ne doit pas être confondu avec une réduction commerciale. Un accident responsable peut modifier le coefficient applicable, tandis que l’ajout d’une activité ou une évolution tarifaire générale relève d’autres mécanismes : le budget doit intégrer la cotisation, les restes à charge et les limites d’indemnisation.
Assistance, plateforme et sinistre : quelles vérifications avant de livrer ?
Confirmer que l’assistance fonctionne pendant une tournée
Une panne à proximité du domicile peut suffire à interrompre plusieurs commandes. L’assistance « 0 km » mérite donc l’attention, mais son intitulé ne dispense pas de vérifier les événements couverts, les plafonds et les conditions d’intervention.
Certains dispositifs distinguent panne, accident, crevaison et erreur de carburant. Pour une voiture électrique, il faut aussi examiner le traitement d’une batterie déchargée et les modalités d’acheminement vers un point de recharge adapté.
Camille vérifie le lieu de remorquage prévu, le montant maximal pris en charge et l’obligation d’appeler la centrale avant toute dépense. Commander soi-même un dépanneur sans accord peut compliquer le remboursement, selon les conditions du service.
Le délai réel d’intervention dépend notamment du secteur, de la disponibilité des professionnels et des circonstances. Il vaut mieux distinguer un engagement contractuel précis d’une présentation commerciale évoquant simplement une disponibilité permanente.
Véhicule de remplacement et assurance de plateforme : vérifier les limites
Recevoir une voiture de remplacement ne signifie pas pouvoir reprendre les livraisons avec elle. Le contrat de prêt ou de location et son assurance peuvent interdire cet usage, même si l’automobile habituelle de Camille y est autorisée.
Il faut donc demander la catégorie proposée, la durée maximale de mise à disposition et les utilisations admises. Les frais supplémentaires, le dépôt de garantie ou certaines franchises peuvent rester à la charge du bénéficiaire.
L’assurance annoncée par une plateforme nécessite une lecture tout aussi attentive. Elle peut protéger certains dommages corporels ou certaines responsabilités sans couvrir les dégâts du véhicule personnel, son vol ou les biens embarqués.
La période de validité est déterminante : connexion à l’application, mission acceptée, trajet vers le retrait et livraison terminée peuvent correspondre à des périmètres différents. La présence d’une assurance collective ne remplace pas la validation de son propre contrat automobile.
Lorsque les courses sont effectuées pour un employeur, il faut également lui demander quelles protections il a souscrites pour l’utilisation des véhicules personnels. L’existence éventuelle d’une assurance « mission » doit être confirmée, avec son articulation précise avec la police individuelle.
Préparer les justificatifs et les démarches en cas d’accident
Avant de commencer, Camille conserve l’avenant accepté, les coordonnées d’assistance et les justificatifs utiles de la prestation. L’objectif n’est pas d’accumuler des documents, mais de pouvoir établir rapidement l’usage autorisé et les circonstances d’un événement.
Lors d’un accident, la priorité reste la sécurité des personnes et l’alerte des secours si nécessaire. Viennent ensuite le constat, les coordonnées des témoins, les photographies prises sans danger et la conservation des éléments relatifs aux commandes transportées.
La déclaration doit décrire honnêtement le déplacement effectué. Présenter une tournée rémunérée comme une simple sortie personnelle pourrait aggraver considérablement les difficultés, indépendamment de la gravité initiale des dégâts.
Les délais de déclaration figurent dans la police et obéissent aux règles légales : le délai contractuel ne peut généralement être inférieur à cinq jours ouvrés pour un sinistre courant, ni à deux jours ouvrés pour un vol. Il faut néanmoins contacter rapidement son interlocuteur pour connaître les pièces attendues et éviter toute dépense non autorisée.
Enfin, une réclamation sur un retard de commande, une denrée détériorée et un dommage automobile peuvent relever de démarches différentes. Préparer ces circuits avant la première course permet de réagir sans confondre assistance, indemnisation du véhicule et responsabilité envers le client.
Questions fréquentes sur l’assurance auto et les livraisons occasionnelles
Faut-il prévenir son assureur pour une seule livraison rémunérée ?
Oui, il faut vérifier avant cette course que l’usage est accepté. Une prestation isolée n’est pas automatiquement comprise dans les déplacements privés ; demandez une confirmation écrite décrivant la situation exacte.
Une assurance tous risques autorise-t-elle les livraisons ?
Non. Cette formule décrit principalement l’étendue des garanties, pas l’ensemble des usages autorisés. Les livraisons doivent correspondre à l’utilisation déclarée et respecter les restrictions contractuelles.
Les colis sont-ils couverts par l’assurance de la voiture ?
Pas automatiquement. Les marchandises confiées peuvent être exclues des garanties portant sur les effets personnels. Vérifiez les protections spécifiques, les plafonds, les conditions de surveillance et la responsabilité applicable envers le donneur d’ordre.
Peut-on livrer avec la voiture d’un proche ?
Il faut vérifier à la fois la clause de prêt de volant, les conducteurs autorisés et l’acceptation des livraisons. L’accord du propriétaire ne suffit pas à étendre les garanties ; une franchise supplémentaire peut également être prévue.
L’assurance proposée par une plateforme suffit-elle ?
Seulement si ses garanties et celles du contrat automobile couvrent ensemble les besoins réels, sans lacune pertinente. Examinez les risques assurés, les personnes protégées et les phases de mission couvertes, puis faites confirmer l’articulation des contrats.