
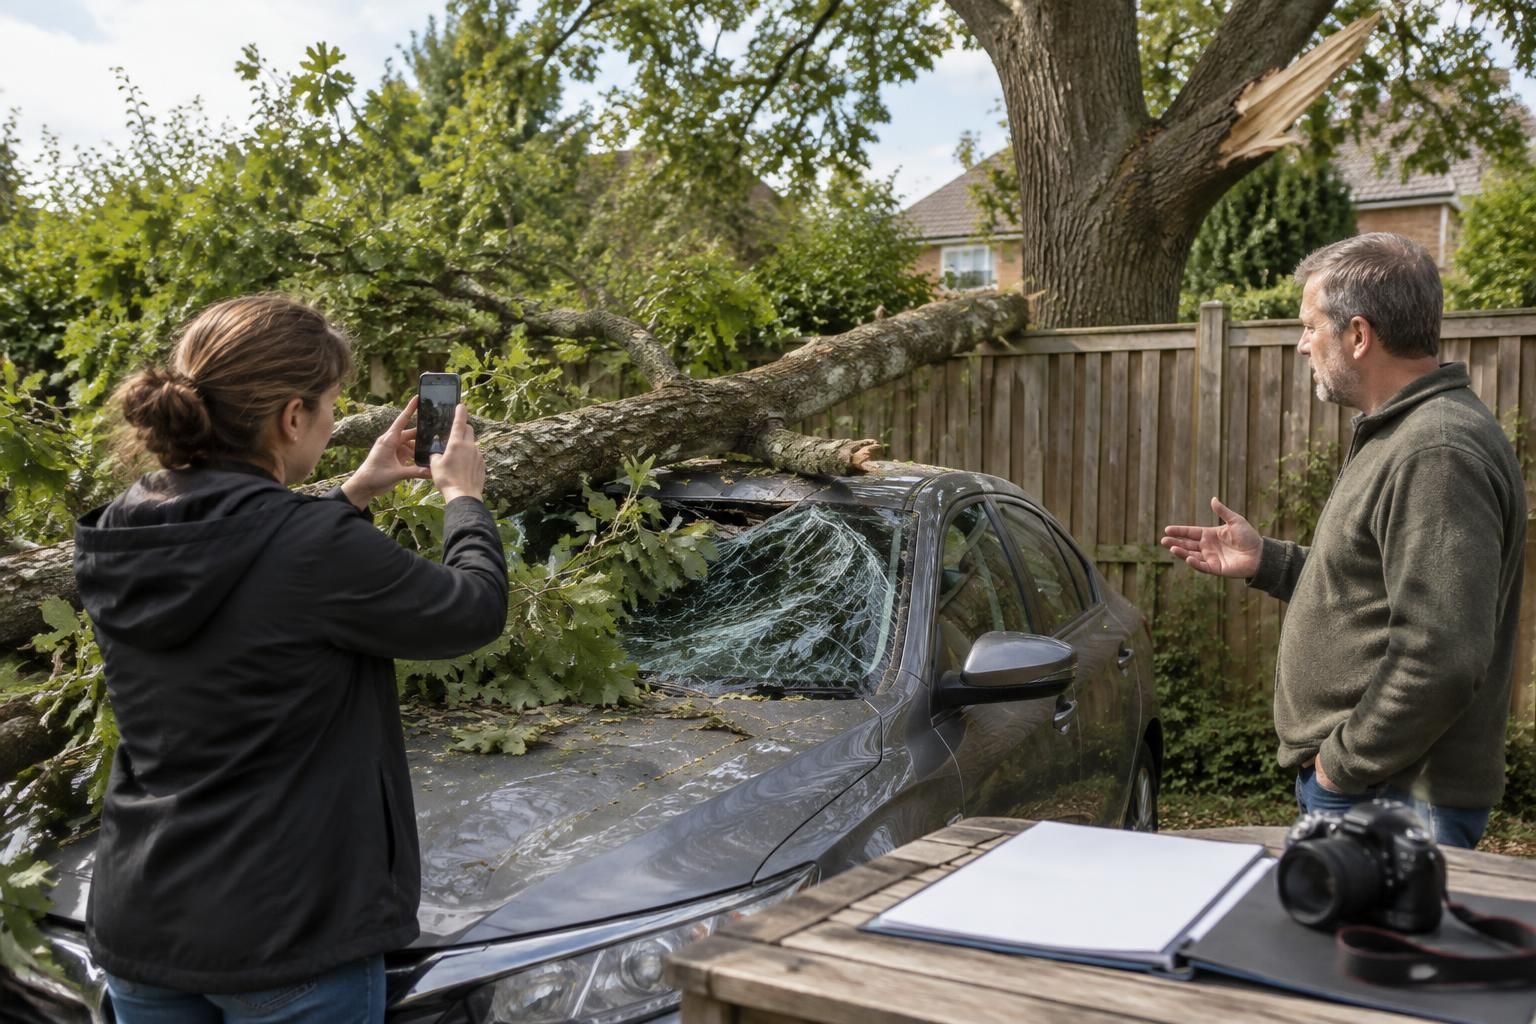
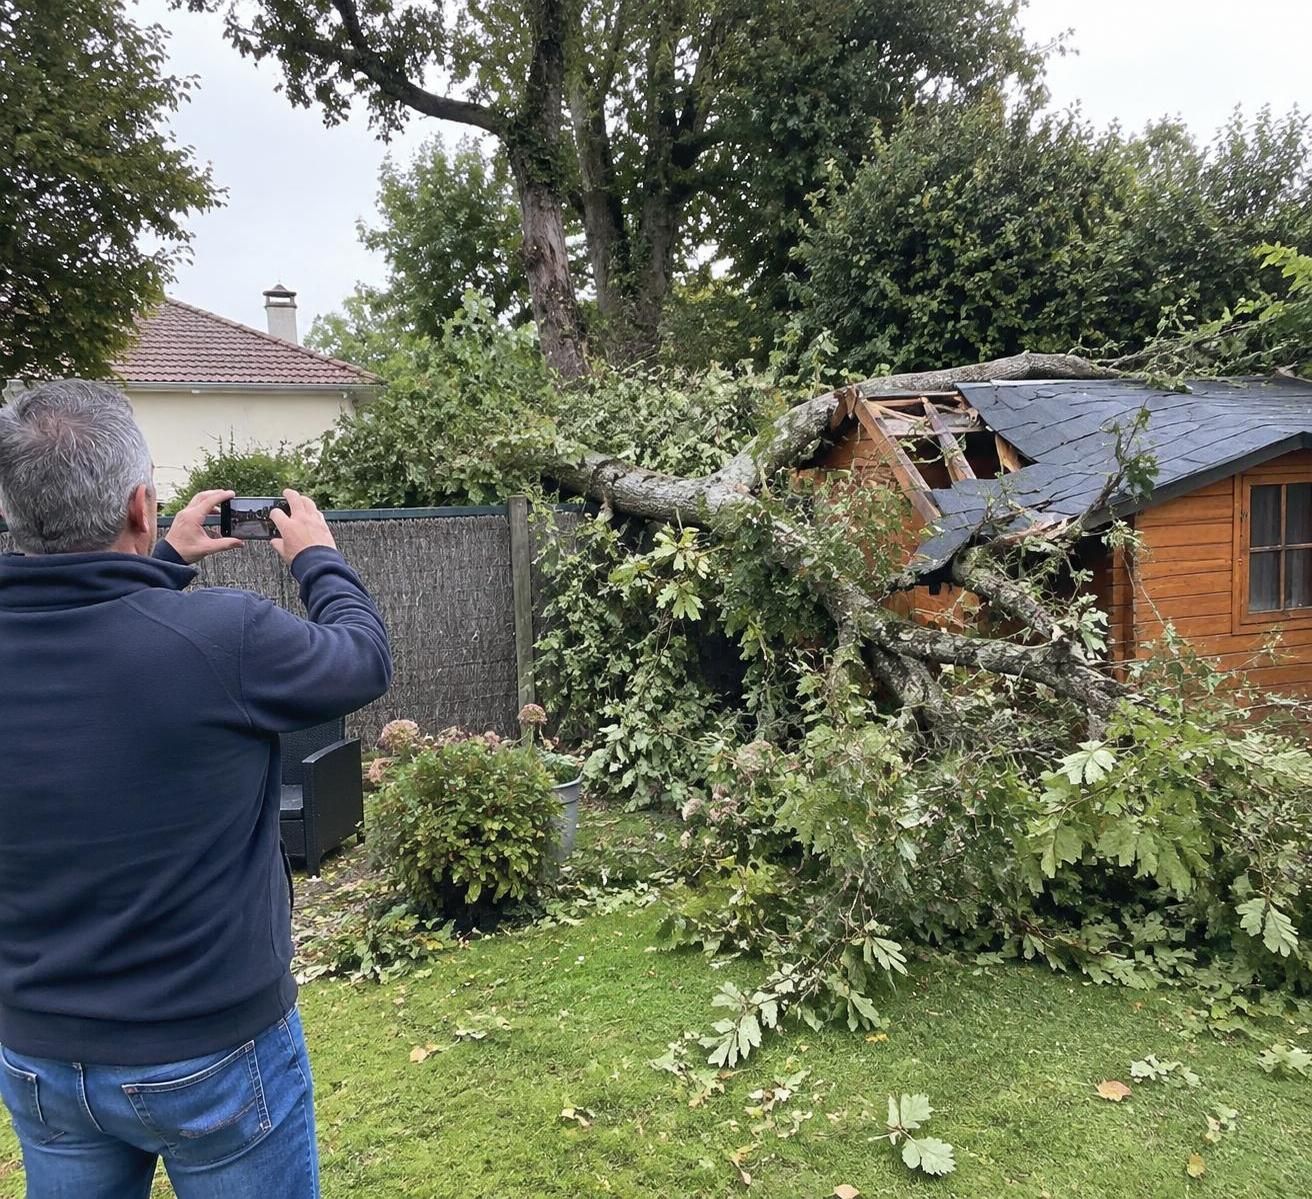
Une branche de l’arbre du voisin s’abat sur une toiture, une clôture ou une voiture : qui doit payer les réparations ? La réponse dépend de l’origine de la chute, de la personne qui avait la garde du végétal et des garanties souscrites. Le propriétaire de l’arbre n’est pas automatiquement exonéré parce qu’il y avait du vent, et la victime n’a pas nécessairement à démontrer un défaut d’entretien pour obtenir réparation. Encore faut-il établir précisément les circonstances et conserver les bons justificatifs.
Dans les premières heures, la priorité consiste à sécuriser les lieux, photographier les dommages et prévenir son assureur. Viennent ensuite le chiffrage des pertes, les échanges avec le voisin et, si nécessaire, la contestation d’une proposition insuffisante. Pour suivre ces démarches concrètement, prenons un exemple fictif : Camille découvre qu’une grosse branche provenant de la parcelle voisine a écrasé son abri de jardin et endommagé plusieurs outils. Son objectif n’est pas seulement de faire enlever le bois, mais d’obtenir une indemnisation correspondant à son préjudice réel, sans compromettre ses droits par une réparation trop rapide ou une demande mal documentée.
Chute de branche : sécuriser les lieux et établir le constat des dégâts
Après la chute d’une branche, protéger les personnes sans effacer les preuves
Avant de discuter des responsabilités, éloignez les enfants, les animaux et les visiteurs de la zone touchée. Une première rupture peut avoir fragilisé d’autres ramifications, tandis qu’un toit percé ou une clôture déformée présente parfois des dangers peu visibles.
Si le bois repose sur un câble électrique, ne le touchez pas et contactez les services compétents. Lorsqu’une personne est blessée ou qu’un danger immédiat menace les occupants, les secours passent avant les démarches administratives.
Camille commence ainsi par condamner l’accès à son abri, puis photographie l’ensemble depuis un endroit sûr. Elle ne grimpe pas sur la couverture et ne tente pas de dégager seule une pièce de bois sous tension : limiter l’aggravation ne signifie pas prendre un risque physique.
Une protection provisoire peut néanmoins être nécessaire, par exemple pour empêcher la pluie de pénétrer dans un bâtiment. Faites intervenir un professionnel lorsque la situation l’exige, demandez une facture détaillée et conservez les images prises avant son passage.
Quelles preuves réunir pour demander une indemnisation au voisin ?
Le constat des dégâts doit montrer à la fois les biens atteints et le lien avec le végétal concerné. Photographiez donc les impacts de près, mais aussi la scène entière, la limite séparative et, lorsqu’il est visible sans intrusion, le point de rupture.
Une photographie isolée d’une toiture cassée établit difficilement l’origine du dommage. Une série cohérente montrant la branche encore posée sur l’abri, sa trajectoire et l’arbre dont elle provient rend le dossier beaucoup plus convaincant.
- Images datées : vues générales, détails des impacts, dimensions et emplacement des débris.
- Inventaire précis : bâtiment, mobilier, outils et équipements touchés, avec leurs références disponibles.
- Justificatifs d’achat : factures, confirmations de commande, photographies anciennes ou relevés utiles.
- Éléments de contexte : témoignages directs, échanges antérieurs et informations météorologiques locales.
- Dépenses urgentes : bâchage, sécurisation, déplacement d’un professionnel et protection des biens.
Les témoignages gagnent à distinguer ce que la personne a effectivement vu de ce qu’elle suppose. Un voisin peut attester avoir entendu la rupture et observé la branche sur l’abri, sans pouvoir affirmer que le bois était malade depuis plusieurs années.
Pour un montant important ou une origine contestée, un commissaire de justice peut dresser un constat matériel. Son intervention ne remplace pas une expertise technique sur la santé du végétal, mais elle fixe une situation susceptible de disparaître après le déblaiement.
Camille conserve également les morceaux montrant une éventuelle dégradation, lorsque leur stockage est possible sans danger. Si leur évacuation devient indispensable, elle demande à l’entreprise de documenter leur état avant enlèvement et avertit l’assureur.
Il n’est pas nécessaire de laisser un jardin dangereux intact pendant des semaines. En revanche, chaque transformation des lieux doit rester explicable et documentée, afin que l’expert puisse ensuite comprendre ce qui s’est produit.
Cette méthode évite une difficulté fréquente : disposer d’une facture élevée sans pouvoir établir ce qui a réellement été détruit. Une fois la scène préservée par les preuves, la question devient celle du responsable et du fondement de sa prise en charge.
Arbre du voisin : qui est responsable des dommages causés par une branche ?
La responsabilité civile du gardien de l’arbre
L’article 1242 du code civil prévoit une responsabilité liée aux choses que l’on a sous sa garde. Pour une branche qui tombe et heurte un bien, ce fondement permet d’agir sans devoir nécessairement démontrer une négligence préalable dans l’entretien.
La victime doit néanmoins établir le dommage, l’intervention du végétal et l’identité de son gardien. La propriété constitue un indice important, mais la garde dépend des pouvoirs d’usage, de direction et de contrôle : une location, une intervention professionnelle ou une situation particulière peut imposer une analyse complémentaire.
Dans notre exemple, Camille identifie la parcelle voisine et demande les coordonnées de son propriétaire ainsi que celles de son assureur. Elle évite de considérer que l’occupant rencontré sur place est nécessairement la seule personne juridiquement responsable.
Une faute peut également être invoquée sur le fondement de l’article 1240. Des courriers signalant une branche manifestement dégradée, un diagnostic arboricole ignoré ou des travaux réalisés dangereusement peuvent alors renforcer le dossier.
Ces éléments ne sont toutefois pas une condition systématique de réparation. L’absence de mise en demeure antérieure ne prive pas, à elle seule, la victime de son recours après un accident matériel établi.
Tempête et force majeure : pourquoi l’exonération n’est pas automatique
Le gardien peut opposer une cause d’exonération, notamment un événement présentant les caractères de la force majeure. L’appréciation repose sur les circonstances concrètes, en particulier l’imprévisibilité et l’irrésistibilité de l’événement invoqué.
Dire simplement « il y avait une tempête » ne suffit donc pas. Les juges peuvent examiner l’intensité locale des rafales, les alertes diffusées, l’état du végétal et les possibilités raisonnables de prévention.
À l’inverse, une alerte météorologique n’exclut pas mécaniquement toute force majeure. La prévision d’un épisode venteux est un élément du débat, non une règle permettant de trancher à elle seule tous les accidents survenus pendant cet épisode.
Si Camille avait précédemment reçu un message reconnaissant la fragilité d’une grosse ramification, cette pièce serait utile. Mais même sans cet échange, elle peut présenter sa demande en s’appuyant sur l’intervention matérielle du bois dans les dégâts.
| Situation observée | Question à examiner | Pièces particulièrement utiles |
|---|---|---|
| Branche tombée directement sur un abri | Identification du gardien et rôle causal du végétal | Photographies d’ensemble, localisation, témoignages |
| Bois dégradé avant la rupture | Éventuel défaut d’entretien ou danger connu | Diagnostic, anciennes images, courriers d’alerte |
| Accident pendant des vents violents | Garanties contractuelles et éventuelle force majeure | Données météorologiques locales, expertise |
| Intervention d’une entreprise au moment de l’accident | Rôle du professionnel et éventuel transfert de garde | Devis de travaux, contrat, compte rendu d’intervention |
Le comportement de la victime peut aussi être discuté lorsqu’il a contribué au dommage. Il faut alors examiner les faits précisément, sans accepter une réduction d’indemnité sur la seule base d’une affirmation générale.
Un autre fondement, celui du trouble anormal de voisinage prévu à l’article 1253, peut être pertinent selon les circonstances. Il ne dispense pas d’établir les conditions de son application et ne doit pas être confondu avec une simple contrariété liée aux feuilles ou à l’ombre.
Le bon raisonnement consiste à identifier le fondement applicable avant de discuter le montant : une garantie personnelle peut intervenir rapidement, tandis qu’un recours contre le responsable obéit à sa propre logique.
Assurance habitation : déclarer la chute de branche et identifier la bonne garantie
Prévenir son assureur rapidement, même si le voisin est responsable
Déclarez le sinistre à votre assurance habitation sans attendre que le voisin reconnaisse sa responsabilité. Votre contrat peut permettre une indemnisation directe de certains dommages matériels, puis un recours de l’assureur contre la personne responsable.
Pour un sinistre courant, le délai contractuel de déclaration ne peut généralement pas être inférieur à cinq jours ouvrés à compter de sa connaissance. Consultez néanmoins les conditions du contrat et effectuez la démarche immédiatement, de préférence par un canal laissant une trace.
Une déclaration tardive n’entraîne pas automatiquement la perte de toute couverture. Une déchéance suppose notamment les conditions légales et contractuelles requises, dont un préjudice démontré par l’assureur ; mieux vaut toutefois éviter ce débat en signalant rapidement les faits.
Camille transmet ses photographies, une description datée et une première liste des biens atteints. Elle précise que le chiffrage reste provisoire, car un artisan doit encore vérifier la structure de l’abri.
Cette réserve est importante : une déclaration initiale n’a pas vocation à figer immédiatement toutes les pertes. Des dommages cachés peuvent apparaître lors de la dépose d’une couverture ou du contrôle d’un équipement électrique.
Garantie tempête, assurance responsabilité civile et biens annexes
La garantie applicable dépend du contrat, de la cause de l’accident et du bien touché. Une garantie tempête peut couvrir certains dommages dus au vent ou à la projection d’éléments, mais les conditions de mobilisation et les exclusions doivent être lues attentivement.
Vérifiez surtout si l’abri, la clôture, le mobilier extérieur ou les équipements de jardin sont assurés. Une dépendance présente sur la propriété n’est pas nécessairement couverte dans toutes les circonstances, notamment lorsqu’elle devait être déclarée ou relever d’une option.
L’assurance responsabilité civile du gardien a une autre fonction : prendre en charge, dans les limites de la garantie mobilisable, les conséquences de sa responsabilité envers les tiers. L’existence d’un contrat ne signifie donc pas que tout dommage sera automatiquement réglé sans examen.
Une victime dispose également d’une action directe contre l’assureur de responsabilité, dans les conditions de l’article L. 124-3 du code des assurances. Cette possibilité est utile lorsque l’auteur du dommage renvoie systématiquement son voisin vers sa compagnie sans faire avancer les échanges.
Pour une automobile, il faut consulter le contrat du véhicule : l’assurance obligatoire au tiers ne couvre pas, à elle seule, les dégâts subis par sa propre voiture. Une garantie dommages adaptée ou un recours contre le responsable peut alors devenir déterminant.
Ne confondez pas non plus tempête et catastrophe naturelle. Les effets directs du vent relèvent généralement de la garantie tempête, tandis que le régime des catastrophes naturelles suppose un événement et un arrêté correspondant aux conditions légales.
Lorsqu’il s’applique, la déclaration intervient au plus tard dans les trente jours suivant la publication de l’arrêté. La présence d’un arrêté concernant une commune ne signifie pas que tous les dommages survenus pendant l’épisode relèvent de ce régime.
Camille demande enfin si elle bénéficie d’une protection juridique ou d’une garantie défense-recours. Ces prestations peuvent financer ou organiser une assistance, une expertise ou certaines démarches, sous réserve des plafonds et conditions prévus.
Elle conserve les références des dossiers ouverts auprès des deux compagnies, sans multiplier les versions contradictoires. Déclarer à son propre assureur et réclamer au responsable sont des démarches compatibles, mais un même préjudice ne peut pas être indemnisé deux fois.
Indemnisation après une chute de branche : chiffrer et défendre son préjudice
Construire une demande couvrant chaque dommage matériel justifié
La preuve du préjudice ne se limite pas à montrer qu’un bien est cassé. Elle doit permettre d’évaluer son état antérieur, l’étendue des réparations nécessaires et les dépenses directement provoquées par l’accident.
Camille sépare donc la remise en état de l’abri, le remplacement des outils irréparables et les frais de protection provisoire. Cette présentation évite qu’une somme globale soit contestée faute de correspondance avec des justificatifs précis.
Les devis doivent décrire les prestations : dépose, matériaux, main-d’œuvre, évacuation et éventuelles reprises structurelles. Deux propositions comparables peuvent aider à discuter un prix, mais leur multiplication n’est pas une obligation générale applicable à chaque dossier.
Pour le matériel ancien, une facture d’origine est utile sans être toujours indispensable. Des photographies antérieures, une notice conservée, une preuve d’achat en ligne ou d’autres éléments concordants peuvent contribuer à établir l’existence et la valeur du bien.
Les frais annexes méritent également d’être examinés. Un stockage temporaire, une intervention de sécurisation ou un nettoyage spécialisé peuvent être réclamés s’ils sont nécessaires, proportionnés et directement liés à l’événement.
En revanche, la simple contrariété ne justifie pas automatiquement des dommages et intérêts supplémentaires. Une perte d’usage, une perte de revenus ou un préjudice distinct lié à un retard doivent être expliqués et documentés.
Vétusté, franchise et expertise : vérifier l’offre avant de l’accepter
Une indemnité contractuelle peut être calculée avec une franchise, un plafond et une déduction de vétusté. Certains contrats prévoient un complément après reconstruction ou remplacement, à condition de respecter un délai et de présenter les factures demandées.
Le règlement prévu par votre contrat et la réparation due par un tiers responsable ne se confondent pas. Une franchise restée à votre charge peut notamment faire l’objet d’une réclamation contre ce tiers lorsque sa responsabilité est établie.
Le montant ne doit pas davantage financer une amélioration sans lien avec l’accident. Remplacer un petit abri usagé par une construction nettement plus grande peut créer un écart qui restera à la charge de son propriétaire.
Supposons, dans notre exemple fictif, que les dépenses justifiées atteignent 3 200 euros et que le premier règlement laisse 300 euros de franchise. Camille demande le détail du calcul, vérifie les postes déjà remboursés et réserve sa demande portant sur le solde.
Lors de l’expertise, préparez un dossier ordonné plutôt qu’un ensemble de photographies dispersées. Accompagnez l’expert sur place, signalez les parties devenues inaccessibles et remettez les observations techniques des artisans.
Si une réparation locale est proposée alors qu’un professionnel explique qu’elle ne garantirait plus l’étanchéité, demandez une réponse motivée. La contestation doit porter sur une question précise : faisabilité, sécurité, coût ou durée de vie après intervention.
Une contre-expertise peut être utile lorsque l’écart financier justifie son coût. Avant de la commander, vérifiez l’éventuelle prise en charge des honoraires par le contrat ou la protection juridique.
Si le désaccord persiste, une expertise judiciaire peut être sollicitée, notamment avant un procès au fond. Son coût initial et son utilité doivent être mis en balance avec l’enjeu : un contentieux technique lourd n’est pas toujours proportionné à quelques centaines d’euros.
Ne signez pas une transaction présentée comme définitive sans comprendre les renonciations qu’elle contient. Une offre se juge autant par les postes qu’elle exclut que par le montant qu’elle annonce, ce qui rend la préparation du recours aussi importante que le chiffrage initial.
Recours amiable, tribunal et élagage : obtenir réparation sans aggraver le conflit
Formaliser la demande d’indemnisation et tenter une solution amiable
Un recours amiable commence par une demande lisible, adressée au voisin et, lorsque ses coordonnées sont connues, à son assureur. Indiquez la date, les circonstances, les biens touchés, le montant justifié et les pièces jointes.
Camille réclame ainsi le solde non remboursé en distinguant clairement chaque poste. Elle propose un délai raisonnable de réponse et conserve la preuve de l’envoi, sans transformer son courrier en accusation personnelle.
Si les échanges restent sans effet, une mise en demeure permet de formaliser la demande. Elle ne garantit pas le paiement et ne remplace pas systématiquement les démarches préalables exigées pour saisir le juge.
L’article 750-1 du code de procédure civile impose, pour certaines affaires, une tentative de conciliation, de médiation ou de procédure participative avant l’action. Cela concerne notamment les demandes en paiement n’excédant pas 5 000 euros, les troubles anormaux de voisinage et certaines actions relatives aux plantations.
Une simple lettre recommandée ne remplit pas nécessairement cette obligation. Des exceptions existent, notamment en présence d’une urgence manifeste ou d’autres circonstances prévues par les textes ; leur application doit être justifiée.
Le conciliateur de justice offre une voie gratuite pour rechercher un accord. Celui-ci doit préciser les montants, les échéances et, lorsqu’il prévoit des travaux, leur contenu ainsi que les modalités d’accès au terrain.
Faire cesser le risque lié aux branches et saisir le bon juge
Réparer les dégâts ne suffit pas si d’autres ramifications menacent encore la propriété. L’article 673 du code civil permet d’exiger que le voisin coupe les branches qui avancent au-dessus de son terrain, sans avoir à établir un dommage particulier.
Vous ne pouvez pas les couper vous-même de votre seule initiative. Le texte distingue les branches des racines, ronces et brindilles, que le propriétaire du fonds envahi peut couper à la limite séparative, sous réserve des autres règles applicables.
Ce droit de faire supprimer le surplomb est imprescriptible. Il ne se confond pas avec les règles de distance des articles 671 et 672 : à défaut de règles locales ou d’usages reconnus, les distances sont généralement de deux mètres pour les plantations dépassant deux mètres de hauteur et d’un demi-mètre pour les autres.
Les exceptions concernant une plantation ancienne n’autorisent donc pas nécessairement ses branches à déborder. Inversement, réclamer un arrachage impose d’examiner le fondement exact de la demande plutôt que de supposer qu’il découle de tout dépassement.
La Cour de cassation a rappelé, dans son arrêt du 18 janvier 2018, pourvoi n° 16-24.724, qu’une méconnaissance future de l’obligation d’élagage ne peut pas être présumée. Une astreinte destinée à contraindre l’exécution n’est donc pas une pénalité automatique due à chaque voisin demandeur.
Les travaux doivent aussi respecter les protections environnementales, les règles locales et les contraintes techniques. Une recommandation particulière donnée pour un arbre ne constitue pas une prescription universelle pour toutes les espèces ou toutes les saisons.
Si aucun accord n’aboutit, la juridiction compétente dépend de la nature de l’action et des règles d’organisation judiciaire. Le tribunal judiciaire, éventuellement par l’intermédiaire d’une chambre de proximité, peut être concerné ; le montant influence notamment certaines modalités de saisine et de représentation.
En présence d’un péril actuel, le juge des référés peut être saisi pour demander des mesures adaptées sans attendre l’issue d’un procès au fond. Les frais de procédure, les dépens et une éventuelle somme au titre de l’article 700 sont appréciés selon leurs règles propres, sans remboursement intégral garanti.
La demande la plus efficace associe une réparation chiffrée du dommage passé et une mesure précisément justifiée contre le risque encore présent.
Le voisin doit-il payer si son arbre était bien entretenu ?
Un bon entretien ne suffit pas nécessairement à écarter sa responsabilité. La responsabilité du gardien peut être engagée sur le fondement de l’article 1242 du code civil sans faute prouvée, sous réserve d’établir le rôle de la branche et d’examiner les éventuelles causes d’exonération.
Puis-je enlever la branche avant le passage de l’expert ?
Une évacuation peut être nécessaire pour sécuriser les lieux ou éviter une aggravation. Photographiez auparavant la scène et les dommages, prévenez l’assureur si possible et conservez les factures ainsi que les éléments utiles à l’analyse de la rupture.
Qui rembourse la franchise de mon assurance habitation ?
Si la responsabilité d’un tiers est établie, vous pouvez lui réclamer le montant de la franchise correspondant à un préjudice resté à votre charge. Vérifiez auparavant ce que votre assureur réclame déjà dans le cadre de son recours afin de coordonner les demandes.
Puis-je couper les branches du voisin qui menacent mon abri ?
L’article 673 permet d’exiger leur coupe, mais pas de les couper vous-même sans autorisation. En cas de danger immédiat, sécurisez la zone et sollicitez les intervenants compétents ; une procédure en référé peut permettre d’obtenir rapidement des mesures adaptées.
Que faire si le voisin refuse de communiquer son assurance ?
Conservez la preuve de votre demande, déclarez le sinistre à votre propre assureur et sollicitez votre garantie défense-recours ou protection juridique. Le refus de transmettre ces coordonnées ne fait pas disparaître une éventuelle responsabilité ; une démarche amiable formalisée, puis une action adaptée, restent possibles.